
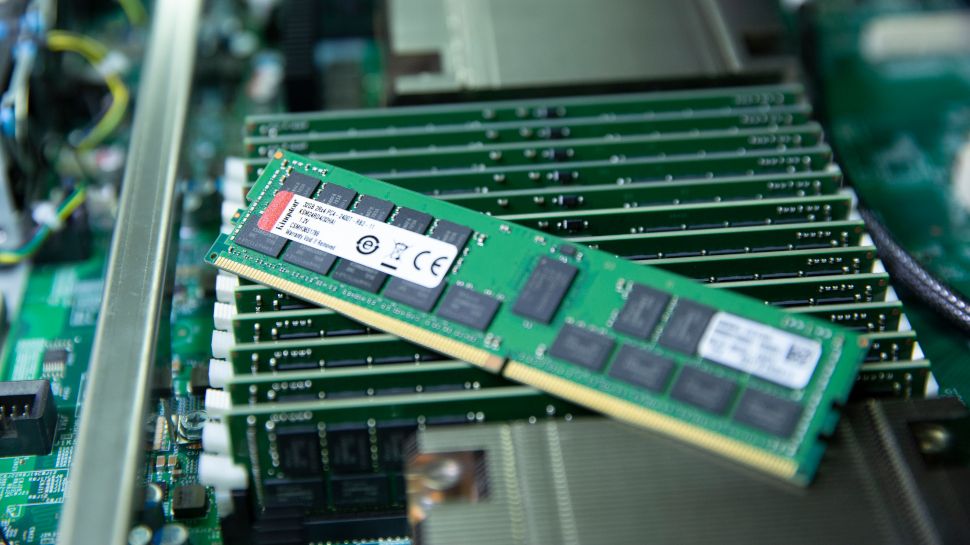
Los ingresos mundiales por DRAM rozaron los 200.000 millones de dólares en el tercer trimestre de 2026, un aumento interanual del 369%, según Counterpoint Research. El salto refleja el apetito de los centros de datos por la inteligencia artificial y una oferta limitada. Pero hay una diferencia clave entre facturar más y producir mucho más: los envíos de memoria crecieron apenas alrededor del 4%. El principal motor del récord fue el encarecimiento de los chips.
## Más ingresos, casi los mismos chips
La demanda de aceleradores de IA y servidores ha estrechado la oferta y elevado los precios a niveles excepcionales. Counterpoint sitúa el precio medio combinado de la DRAM en unos 1,90 dólares por gigabit. En octubre de 2025, un chip DDR5 de 16 Gb costaba 8,70 dólares; en septiembre de 2026, su precio contractual había llegado a 48 dólares, según cifras citadas por *Fortune*.
La comparación con ciclos anteriores da una idea de la magnitud del cambio: el promedio actual se acerca al doble del máximo de alrededor de un dólar por gigabit registrado durante el auge de 2018, aunque ambas referencias no son estrictamente equivalentes. Counterpoint también señaló que los precios de la DRAM, que en el pasado se situaban entre 20 y 30 centavos por gigabit, han escalado hasta cerca de dos dólares. La memoria de alto ancho de banda HBM4, por su parte, se aproxima a los cuatro dólares por gigabit.
La subida continúa, aunque su ritmo y sus perspectivas varían según el producto. TrendForce prevé que los precios contractuales de la DRAM convencional aumenten entre un 10% y un 15% en el cuarto trimestre. En cambio, el precio de referencia de la NAND MLC de 128 Gb se mantuvo estable en octubre, después de 21 meses consecutivos de alzas. Algunos ejecutivos creen que los precios podrían estabilizarse, pero las previsiones disponibles apenas apuntan a una caída inminente.
## La IA también compite por memoria convencional
Un aspecto menos evidente del informe es que la participación de HBM en los ingresos totales de DRAM disminuyó durante el trimestre, aunque sus ingresos casi se duplicaron. La razón: la memoria DDR y LPDDR convencional creció todavía más rápido.
La expansión de sistemas de IA con agentes está impulsando la demanda de servidores de uso general, que dependen en gran medida de memoria DDR5 estándar. Esto sitúa a las empresas de computación en la nube en competencia directa con los fabricantes de teléfonos y PC por la capacidad de producción disponible. La presión ya no se limita a los componentes especializados para aceleradores de IA: alcanza también a piezas presentes en los dispositivos de consumo cotidianos.
## Récords para los fabricantes, costos para los compradores
Samsung conservó el primer puesto en ingresos por DRAM, con una cuota del 38%, y comunicó un beneficio operativo récord de 107,4 billones de wones en el tercer trimestre. SK hynix obtuvo 83 billones de wones de beneficio operativo, un 632% más que un año antes, y sus ingresos trimestrales superaron por primera vez los 100 billones de wones. Micron, por su parte, registró ingresos de 54.230 millones de dólares en su cuarto trimestre fiscal, un aumento interanual del 379%.
El auge de los proveedores coincide con dificultades para otros segmentos de la industria. La división móvil y de redes de Samsung registró pérdidas operativas, atribuidas en parte al mayor costo de la memoria. En el conjunto del mercado, los envíos mundiales de teléfonos inteligentes cayeron un 20% interanual en el tercer trimestre, mientras que los de PC descendieron de 78,5 millones a 62,7 millones de unidades, según las cifras citadas en el informe.
La memoria también pesa cada vez más en el costo de los equipos. TrendForce estima que la CPU, la RAM y el SSD representan ya el 68% de los componentes de un portátil típico de 900 dólares. Por eso, los fabricantes pueden verse obligados a trasladar los aumentos a los precios finales, incluso mientras retrocede la demanda de computadoras y teléfonos.
## ¿Cuánto durará la escasez?
Los fabricantes advierten que la oferta seguirá ajustada durante varios años. SK hynix prevé que la escasez persista hasta 2030, mientras Micron espera condiciones de oferta y demanda más tensas en 2027 y 2028 que en 2026. La empresa también ha señalado que no puede anticipar cuándo volverá a equilibrarse el mercado. Team Group, fabricante de módulos de memoria, ha advertido que los precios podrían no bajar el próximo año.
Estas previsiones deben leerse con cautela. La memoria es un mercado históricamente cíclico: cuando entra nueva capacidad de producción, los periodos de escasez pueden dar paso a excedentes y caídas de precios. El profesor de Harvard Business School Willy Shih, citado por *Fortune*, espera que la nueva oferta empiece a llegar a finales de 2027 o en 2028.
Sin embargo, el ciclo actual presenta un factor que podría retrasar el alivio: los contratos de suministro a largo plazo. Micron afirma haber firmado 26 acuerdos plurianuales de compra garantizada, respaldados por compromisos de clientes por 32.000 millones de dólares. La compañía estima que estos contratos cubrirán más del 35% de sus ingresos hasta 2030.
Si una parte importante de la producción futura ya está comprometida, una moderación de la demanda de IA no necesariamente se traducirá pronto en RAM más barata. Para quienes esperan una rápida corrección de precios antes de comprar o actualizar un teléfono, un PC o un servidor, la perspectiva más prudente es prepararse para que los costos elevados persistan.
from Latest from TechRadar https://ift.tt/CcNE9u4
via IFTTT IA

