
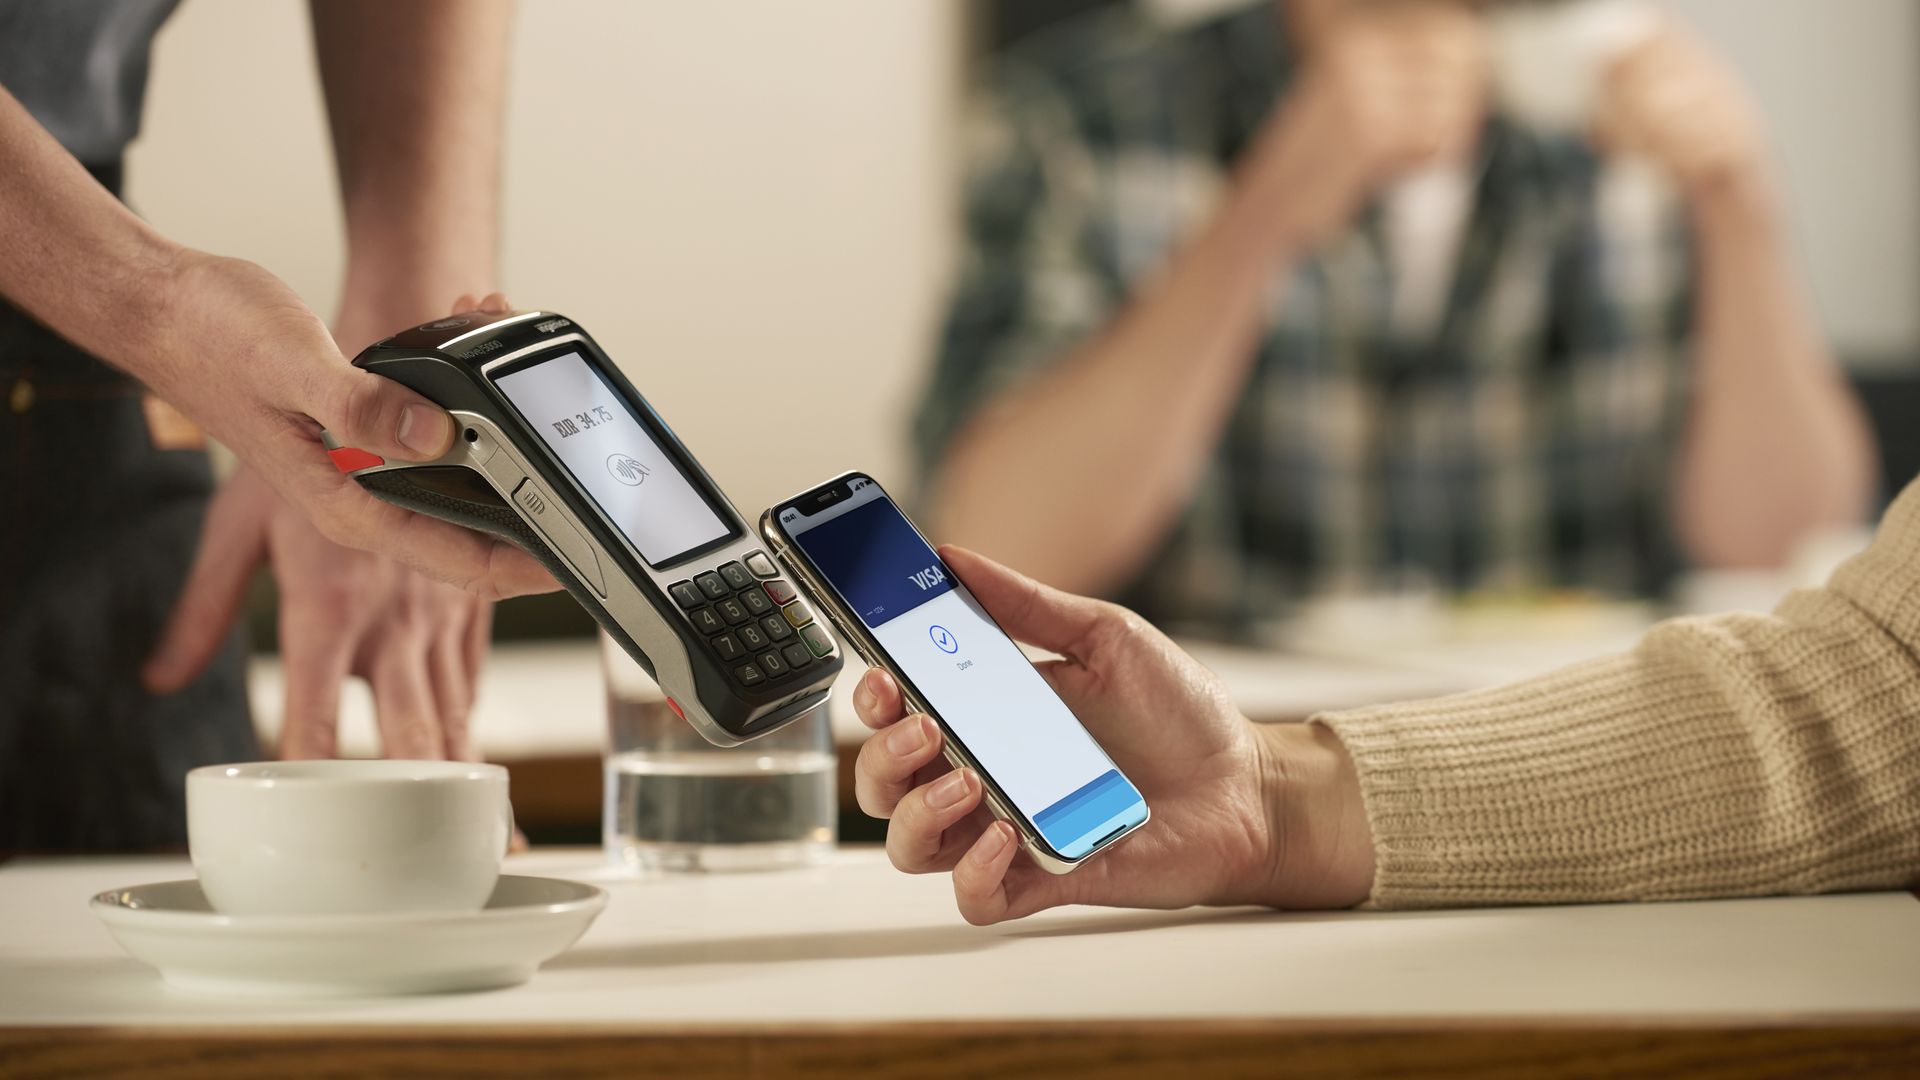
El Reino Unido está contemplando una revisión profunda de cómo se realizan los pagos sin contacto desde dispositivos móviles. La propuesta, impulsada por la Autoridad de Competencia y Mercados (CMA), sugiere abrir la tecnología de Apple Pay a competidores y exigir tarifas de acceso más bajas para las empresas que quieran usarla. En conjunto, estas medidas buscan deshacer el monopolio aparente que Apple ha construido alrededor de las transacciones con tarjetas y pagos digitales, con el objetivo de fomentar la innovación y la competencia en el ecosistema fintech.
Contexto y motivación
Hoy día, si usted paga con la tecnología sin contacto de su iPhone, suele estar limitado a la lógica de Apple. La CMA afirma que las tarifas y las reglas de Apple obstaculizan a fintechs y a otros negocios que podrían innovar y escalar en el mercado. En teoría, la apertura de la infraestructura de pagos permitiría a más actores ofrecer soluciones de pago compatibles, reduciendo costos de acceso y aumentando la competencia entre proveedores. El resultado esperado es una reducción sustancial de las tarifas de acceso y una mayor viabilidad comercial para que más empresas creen soluciones innovadoras alrededor de los pagos móviles.
Situación actual y comparación internacional
La CMA señala que, a diferencia de la Unión Europea, donde existen alternativas de pago basadas en host card emulation (HCE) que no requieren el uso del elemento seguro de Apple, en el Reino Unido no hay tantos sustitutos viables. En el pasado, Apple permitió ciertas alternativas en el país, pero imponía condiciones vinculadas a su Secure Element, lo que limitaba la adopción de soluciones de terceros. En la UE, las reglas europeas obligan a permitir HCE de forma gratuita si las empresas lo solicitan. La CMA propone traer ese principio a Reino Unido, argumentando que no existirían riesgos de seguridad inherentes al abrir la tecnología.
Para los defensores de la apertura, el objetivo es claro: desbloquear una infraestructura de pago que actualmente parece controlada de forma centralizada y, a la vez, mantener un alto estándar de seguridad para los usuarios. El debate no es solo sobre tarifas; también es sobre quién controla la experiencia de pago y cómo se equilibran seguridad, privacidad y conveniencia para el consumidor.
Reacciones y posiciones clave
La visión de la CMA es que la apertura de Apple Pay a terceros podría reducir costos para las empresas y, con ello, incentivar la aparición de nuevas soluciones de pago. Profesionales de la industria señalan que, si se elimina la dependencia exclusiva de Apple para el procesamiento de pagos sin contacto, surgirían más competidores con propuestas diversas, lo que podría beneficiar a minoristas y consumidores con más opciones y mejores condiciones.
Apple, por su parte, ha respondido con cautela a estas propuestas. La empresa argumenta que no debe imponerse un modelo con menores protecciones de privacidad y seguridad y ha prometido continuar un diálogo constructivo para encontrar un marco que, a su juicio, sea beneficioso para sus usuarios. El debate, por tanto, gira en torno a cómo se preserva la seguridad de las transacciones sin limitar la innovación y la elección del consumidor.
¿Qué implica esto para el usuario y para el ecosistema financiero?
Desde una perspectiva del usuario, la apertura podría traducirse en más métodos de pago compatibles con smartphones y en una experiencia de pago más fluida, con tarifas potencialmente más bajas para comercios y, en consecuencia, para los consumidores finales. Desde el punto de vista de las empresas, la posibilidad de integrarse con un sistema de pagos ampliamente aceptado podría abrir nuevas vías de monetización y reducir las barreras de entrada en un mercado que, en la práctica, ha estado dominado por una sola plataforma.
Análisis: ¿cuál podría ser el costo para Apple y el ecosistema?
Más allá de las tarifas, la cuestión central es la gobernanza de la experiencia de pago. Apple ha mantenido que su control sobre el flujo de pagos garantiza una alta seguridad y una experiencia consistente para el usuario. Diluir ese control podría requerir cambios sustanciales en los mecanismos de verificación, seguridad y privacidad, con posibles impactos en costos operativos y en la percepción de los usuarios.
Sin embargo, la historia de plataformas exitosas a menudo muestra que la competencia no necesariamente erosiona la seguridad; al contrario, puede incentivar mejoras continuas cuando múltiples actores participan en la evolución de una tecnología crítica. Si la CMA logra implantar un marco de acceso más equitativo sin comprometer la protección de datos, podría ver un ecosistema más dinámico con innovación más rápida y una mayor resiliencia ante fallos o vulnerabilidades.
Mirando hacia adelante
Independientemente del resultado, este debate subraya una transformación más amplia en el sector de pagos: la transición hacia modelos donde la confianza, la seguridad y la facilidad de uso deben coexistir con una mayor apertura y diversidad de proveedores. Los próximos meses serán decisivos para definir si Reino Unido adopta un modelo similar al de la UE en lo relativo a HCE y cómo se equilibrarán los costos de acceso con la recompensa por proporcionar una infraestructura de pagos de alto valor.
Conclusión
La discusión sobre abrir Apple Pay a nuevos actores no es solo una cuestión de tarifas o de regulators; es una conversación sobre quién dicta las reglas en un sistema de pagos que es cada vez más central en la vida cotidiana de los consumidores y en la estrategia de negocio de miles de comercios. Si la CMA obtiene un marco equilibrado que fomente la competencia sin sacrificar seguridad y experiencia de usuario, el resultado podría ser un ecosistema de pagos más rico, más eficiente y más centrado en el cliente en el Reino Unido.
from Latest from TechRadar https://ift.tt/4UAeLH2
via IFTTT IA

